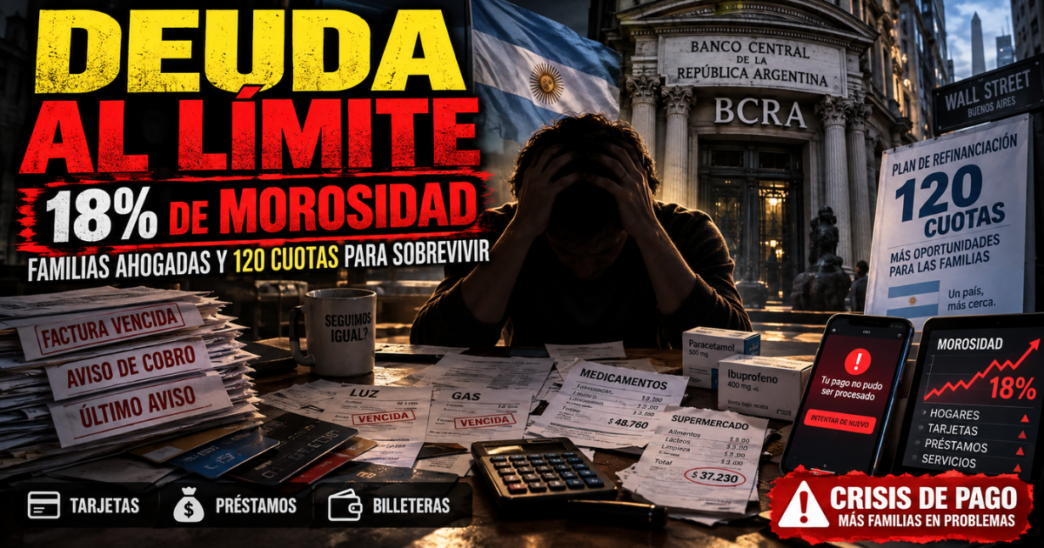


El relato oficial de la estabilización libertaria choca de frente contra los números más sensibles de la economía doméstica. La morosidad en los créditos otorgados a las familias argentinas trepó al 18% en el sistema financiero, consolidando una seguidilla dramática de 21 meses consecutivos de deterioro, de acuerdo con los registros de la Central de Deudores del Banco Central de la República Argentina (BCRA). En el ámbito de las entidades no bancarias y billeteras virtuales, donde acuden los sectores más vulnerados y los trabajadores precarizados, el índice de irregularidad perfora el 30%.
El dato desnuda la mecánica oculta del plan de ajuste: para cubrir la brecha entre ingresos estancados y tarifas desreguladas, millones de familias apelaron al financiamiento con tarjeta de crédito y préstamos personales rápidos no para adquirir bienes durables, sino para solventar gastos cotidianos de supervivencia como alimentos, artículos de limpieza y medicamentos recetados.
EL BANCO NACIÓN EN MODO CONTINGENCIA: 120 CUOTAS PARA SOBREVIVIR
La gravedad del cuadro forzó a la banca pública a implementar planes de rescate sin precedentes. El Banco de la Nación Argentina (BNA) tuvo que recortar tasas y habilitar refinanciaciones compulsivas de deudas de consumo en plazos extraordinarios de hasta 120 meses (10 años). Según cifras de la propia entidad, ya se superaron las 109.000 operaciones de reestructuración en lo que va del año para evitar una quiebra generalizada de los titulares de cuentas sueldo y jubilados.
Los analistas del sector advierten que la proporción de deuda catalogada como “irrecuperable” (con atrasos que superan un año de antigüedad) ya representa más del 35% del total en mora. El mecanismo del pago mínimo en los resúmenes de tarjetas de crédito convirtió las deudas familiares en una bola de nieve imparable por el efecto de las tasas usurarias y el interés compuesto, absorbiendo cada mes una porción mayor de los ya diezmados haberes previsionales y salarios del sector formal.
EL COSTO HUMANO DE LA RECETA LIBERTARIA
Mientras el Ministerio de Economía exhibe superávit fiscal a costa del estrangulamiento de los fondos públicos, en la vida diaria de los barrios el consumo interno se desmorona. Más de 5,8 millones de argentinos figuran hoy en los registros oficiales como deudores morosos de bancos o fintechs.
Lejos de una reactivación genuina, el sistema financiero comienza a cerrar las líneas de crédito al consumo ante el riesgo de incobrabilidad masiva. Sin crédito y con salarios licuados, la economía real ingresa en un callejón donde la pérdida de la capacidad de pago arrastra a los pequeños comercios de cercanía y a las pequeñas industrias elaboradoras de alimentos, profundizando el círculo recesivo del modelo económico.