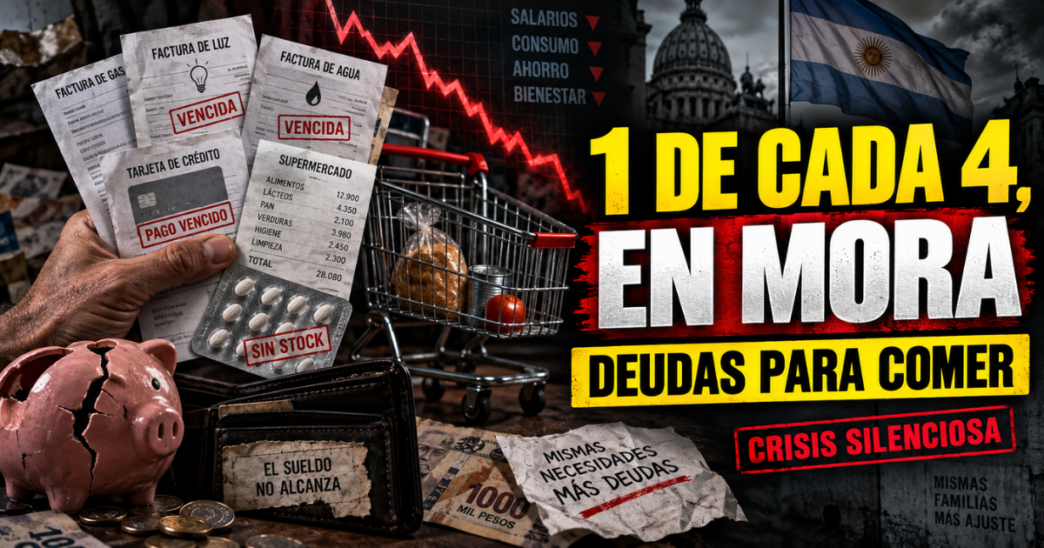


El plan económico oficial presume un orden macroeconómico y una baja de la inflación, pero en la vida real de los hogares argentinos se gestó una crisis silenciosa de proporciones inéditas. Según los últimos registros de la Central de Deudores del Banco Central de la República Argentina (BCRA) analizados por consultoras del mercado financiero, uno de cada cuatro personas con acceso al crédito (el 25,5%) registra atrasos e incumplimientos en el pago de sus obligaciones.
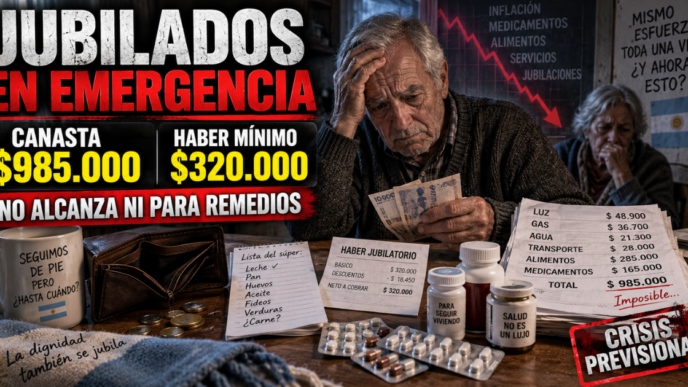
El dato no solo marca un récord en la serie estadística de las últimas dos décadas, sino que expone un cambio dramático en la naturaleza del endeudamiento: los argentinos ya no se endeudan para refaccionar la casa, cambiar el automóvil o planificar vacaciones; recurren a la tarjeta de crédito y a las financieras para comprar comida en el supermercado, abonar facturas de luz y gas desreguladas o pagar medicamentos que el PAMI dejó de cubrir.
BANCOS VERSUS FINANCIERAS: LA TRAMPA DE LOS SECTORES MÁS VULNERABLES
La radiografía del colapso financiero muestra una fractura evidente según la capacidad de ingresos. Mientras que en los bancos comerciales tradicionales la morosidad ronda el 12,9% (un registro sumamente elevado que obligó a las entidades a implementar planes de refinanciación masivos), en el sector no bancario —billeteras virtuales, cadenas de retail y financieras de crédito rápido— la mora trepa a niveles críticos que superan el 33%.
Es allí donde el ajuste pega con mayor crudeza. Al no calificar en la banca formal por tener ingresos mínimos, contratos informales o cobrar la jubilación básica, millones de personas acudieron a estas plataformas para cubrir el bache de ingresos cotidianos. Ante tasas efectivas anuales que en muchos casos rozan niveles abusivos, el atraso inicial derivó en una deuda impagable que sepulta la posibilidad de consumo y anula el poder de compra futuro.
EL FRACASO DEL MODELO DE SALARIOS PISADOS
Desde el Ministerio de Economía se insiste en presentar al crédito privado como el motor de la reactivación económica. Sin embargo, la realidad indica que el crédito otorgado se utilizó mayoritariamente como un “puente de supervivencia” frente a salarios que perdieron drásticamente contra los precios regulados de la economía.
Cuando la capacidad de ingreso de los hogares se pulveriza, el puente crediticio se rompe. Con más de la mitad de las carteras irregulares catalogadas ya en situación irrecuperable por las propias entidades crediticias, la economía real enfrenta un doble estrangulamiento: por un lado, las familias deben destinar una porción creciente de sus magros ingresos a pagar intereses atrasados; por el otro, el sistema financiero cierra las líneas de financiamiento, profundizando el pozo recesivo del consumo masivo.
LA EXIGENCIA DE UNA SALIDA PRODUCTIVA
Un país no puede funcionar sobre la base de que sus trabajadores y adultos mayores se endeuden a tasas de especulación para poder comer. El festejo del superávit financiero y la acumulación de reservas a costa de empobrecer y endeudar a la ciudadanía no es sustentable. La salida de este pantano requiere recomposición salarial urgente, control de las tarifas de los servicios públicos y una orientación del crédito hacia la producción y la inversión genuina, nunca hacia el despojo de los sectores más vulnerables.